Vietinbank rao bán một loạt khoản nợ cho vay tiêu dùng chỉ vài triệu đồng
(DNX) - Mới đây, Ngân hàng TMCP Công Thương Việt Nam (Vietinbank) vừa thông báo rao bán một loạt khoản nợ cho vay tiêu dùng. Trong đó nhiều khoản chỉ có giá trị vài triệu đồng.
Rao bán khoản nợ cho vay tiêu dùng chỉ vài triệu đồng
VietinBank vừa thông báo bán các khoản nợ vay tiêu dùng để thu hồi nợ. Theo đó, ngân hàng này rao bán 9 khoản nợ tiêu dùng phục vụ đời sống của các cá nhân; dư nợ cả gốc, phí và lãi mỗi khoản dao động từ gần 1,5 triệu đồng đến hơn 16 triệu đồng. Các khoản nợ đều không có tài sản bảo đảm. Tổng dư nợ cũng như giá khởi điểm của lô nợ là hơn 75,5 triệu đồng.
Số nợ này đã được trả bớt phần nào do ngay trước đó một tuần, tổng dư nợ và giá khởi điểm của số nợ này là hơn 83,1 triệu đồng.
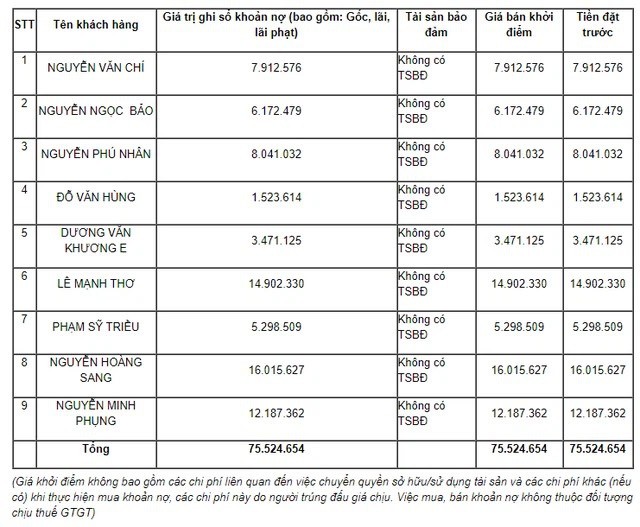
VietinBank cho biết sẽ bán từng khoản nợ, một số khoản nợ hoặc tất cả cùng lúc. Ngân hàng sẽ lựa chọn người mua trả giá cao nhất và ít nhất bằng giá khởi điểm từng khoản nợ.
Trước đó, ngân hàng này cũng rao bán khoản nợ vay tiêu dùng không tài sản bảo đảm của 15 cá nhân khác với tổng dư nợ lên tới hơn 166 triệu đồng. Khoản nợ cao nhất lên tới hơn 44,3 triệu đồng.
Bên cạnh đó, ngân hàng cũng đang chào bán nhiều khoản nợ có tài sản đảm bảo. Trước đó, ngày 12/4 vừa qua, Chi nhánh VietinBank Tây Hà Nội đã thông báo bán toàn bộ khoản nợ (gốc, lãi, phí...) của khách hàng Công ty Cổ phần Thương mại (CPTM) Thép Tiến Phúc tại VietinBank Tây Hà Nội theo Hợp đồng tín dụng số 01-2012/HĐTDHM-TTP ngày 10/5/2012. Tài sản bảo đảm gồm 01 quyền sử dụng đất và tài sản gắn liền với đất và 01 xe ô tô IFA đầu kéo.
Hay ngày 17/5 vừa qua, VietinBank Bắc Hưng Yên cũng rao bán một khoản nợ khác giá trị hơn 11,3 tỷ đồng của Công ty TNHH Thương mại Nguyễn Cao. Tài sản đảm bảo là quyền sử dụng đất và tài sản gắn liền trên đất của ông Nguyễn Cao Khánh và bà Trần Thị Thanh Loan tại thửa đất số 108, tờ bản đồ số 11, địa chỉ tại Đào Du, Phùng Chí Kiên, Mỹ Hào, Hưng Yên, có tổng diện tích 360m2 (trong đó đất ở tại nông thôn là 355m2, đất trồng cây lâu năm khác là 5m2).
Theo Báo cáo tài chính hợp nhất quý 1/2021, Ngân hàng TMCP Công Thương Việt Nam (VietinBank - CTG) báo lãi trước thuế đạt 8.060 tỷ đồng, cao gấp 2,7 lần so với cùng kỳ năm ngoái. Với mức này, VietinBank là á quân lợi nhuận quý 1/2021 trong hệ thống ngân hàng, chỉ đứng sau quán quân là Vietcombank (hơn 8.600 tỷ).
Tại ngày 31/3/2021, nợ xấu của ngân hàng ở mức 8.952 tỷ đồng, giảm 566 tỷ so với đầu năm (giảm 6%). Tỷ lệ nợ xấu cũng tiếp tục xuống thấp, từ mức 0,94% cuối năm 2020 giảm xuống 0,88% vào cuối tháng 3/2021.
Khó khăn trong việc thu hồi nợ cho vay tiêu dùng
Trên thực tế, việc thu hồi nợ cho vay tiêu dùng không có tài sản đảm bảo gặp nhiều khó khăn lớn đối với cán bộ tín dụng.
Mỗi khách hàng đều có lý do riêng để trốn tránh nghĩa vụ trả nợ. Có nhiều trường hợp người vay dù có khả năng chi trả, không bỏ trốn nhưng vẫn tìm đủ mọi cách để trốn nợ. Trả lời trên Đầu tư & Chứng khoán, TS. Lê Xuân Nghĩa cho rằng: “Trước hết, là do người đi vay chưa cân đối được năng lực tài chính của bản thân và khả năng trả nợ trước khi vay. Ngoài ra, văn hóa đi vay cũng có nhiều điểm cần bàn. Bởi không có tài sản thế chấp, nên nhiều người chây ì hoặc cố tình “bùng” các khoản vay tài chính tiêu dùng, gây khó khăn cho các công ty tài chính trong công tác thu hồi công nợ”.
Cũng tại Đầu tư & Chứng khoán, Luật sư Trương Thanh Đức, Chủ tịch Hội đồng tư vấn Công ty Luật Basico cho biết: “Khác với các khoản vay có tài sản đảm bảo, cho vay tiêu dùng không có tài sản chế chấp, các tổ chức tín dụng phó thác khoản vay vào lòng tốt và sự tử tế trả nợ của người đi vay.
Chính vì vậy, pháp luật phải bảo vệ công lý, bảo vệ lẽ phải. Cái gốc là bảo vệ chủ sở hữu. Trên thế giới đều bảo vệ quyền của bên cho vay, nhưng ở Việt Nam làm ngược lại. Nước ta có tâm lý bảo vệ người yếu thế, cho dù người đi vay đó sai. Toà án thi hành án chậm chạp, công an tránh hình sự hoá quan hệ kinh tế nên dù có dấu hiệu lừa đảo nhưng xử lý rất ì ạch”.
Chuyên gia kinh tế, PGS.TS Đỗ Hoài Linh cũng khẳng định, một nền kinh tế muốn phát triển bền vững, thì nhất thiết phải xây dựng trên một hệ thống tài chính vững mạnh: “Cần phải hoàn thiện một hệ thống pháp lý hướng tới đảm bảo sự công bằng giữa bên cho vay và người đi vay. Quan trọng hơn là phải thực thi quy định pháp lý thật nghiêm minh. Khi cả hai phía được bảo vệ lợi ích ngang nhau, và được luật hóa bảo vệ, thì trách nhiệm từ hai phía sẽ được nâng lên, thị trường vay tiêu dùng sẽ an toàn, lành mạnh”.
Hoài Linh (T/h)
Nguồn: doanhnghiepxanh.com.vn
 Ngành dệt may: Chuyển đổi để thích ứng trong khó khăn
 Hệ thống Y tế MEDLATEC toàn quốc ứng dụng chuyển đổi số nâng cao chất lượng y tế
 Công bố kết quả cuộc thi Background Art Contest 2021
 Than Mông Dương: Về đích trước kế hoạch
 Tập đoàn GFS thúc đẩy phát triển khoa học - công nghệ và đổi mới sáng tạo trong quá trình đẩy mạnh công nghiệp hóa, hiện đại hóa đất nước.
 “Phụ nữ thời nào thì cũng đều là phụ nữ"
Bình luận (0)