Các dịch vụ may đo, giặt là, cắt tóc, gội đầu… phải đóng thuế GTGT 5% và thuế TNCN 2%
(DNX). Từ 1/8, hộ kinh doanh, cá nhân kinh doanh, các dịch vụ tắm hơi, massage, karaoke, vũ trường, bi-a, internet, game, may đo, giặt là, cắt tóc, làm đầu, gội đầu... sẽ phải chịu thuế GTGT 5% và thuế TNCN 2%.
Theo Thông tư số 40/2021/TT-BTC hướng dẫn thuế GTGT, thuế TNCN và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh mới được Bộ Tài chính ban hành ngày 1/6/2021 có hiệu lực kể từ 1/8/2021.
Theo đó, dịch vụ hỗ trợ văn phòng và các dịch vụ hỗ trợ kinh doanh khác; dịch vụ tắm hơi, massage, karaoke, vũ trường, bi-a, internet và game; dịch vụ may đo, giặt là; cắt tóc, làm đầu, gội đầu; dịch vụ sửa chữa máy vi tính và các đồ dùng gia đình cũng được đưa vào diện chịu thuế GTGT 5% và thuế TNCN 2%.
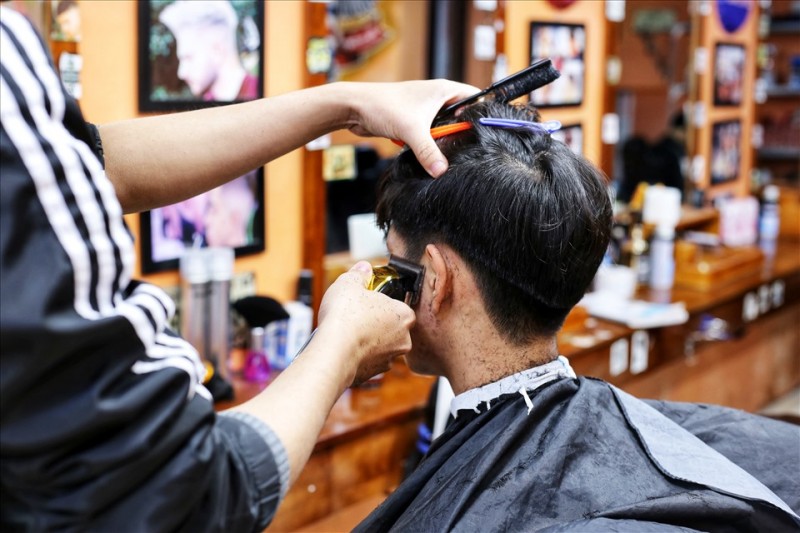 Hình minh họa.
Ngoài ra, một số hoạt động kinh doanh khác cũng được áp mức thuế mới như:
Lĩnh vực cho thuê tài sản gồm cho thuê nhà, đất, cửa hàng, nhà xưởng, kho bãi trừ dịch vụ lưu trú; cho thuê phương tiện vận tải, máy móc thiết bị không kèm theo người điều khiển; cho thuê tài sản khác không kèm theo dịch vụ chịu mức thuế suất cao nhất gồm thuế GTGT 5% và thuế TNCN 5%.
Chịu mức thuế GTGT 5% và thuế TNCN 2% thuộc về các dịch vụ như: dịch vụ bưu chính, chuyển phát thư tín; bưu kiện; môi giới, đấu giá và hoa hồng đại lý; tư vấn pháp luật, tư vấn tài chính, kế toán, kiểm toán, dịch vụ làm thủ tục hành chính thuế, hải quan; dịch vụ xử lý dữ liệu, cho thuê cổng thông tin, thiết bị công nghệ thông tin, viễn thông, quảng cáo trên sản phẩm, dịch vụ nội dung thông tin số.
Các hoạt động như sản xuất, gia công, chế biến sản phẩm hàng hóa; khai thác, chế biến khoáng sản; vận tải hàng hóa, vận tải hành khách; dịch vụ kèm theo bán hàng hóa như dịch vụ đào tạo, bảo dưỡng, chuyển giao công nghệ kèm bán sản phẩm; dịch vụ ăn uống; sửa chữa và bảo dưỡng máy móc thiết bị, phương tiện vận tải, ô tô, mô tô, xe máy và xe có động cơ khác… chịu thuế GTGT 3% và thuế TNCN 1,5%.
- Trường hợp cá nhân có phát sinh hợp đồng cho thuê tài sản trong nhiều năm và đã khai thuế, nộp thuế theo quy định trước đây thì không điều chỉnh lại đối với số thuế đã khai, đã nộp theo các quy định trước ngày hiệu lực Thông tư 40/2021.
- Việc thông báo thời hạn nộp thuế khoán của năm 2021 thực hiện theo các quy định trước thời điểm hiệu lực của Thông tư 40/2021 đến hết kỳ tính thuế năm 2021.
- Hộ kinh doanh, cá nhân kinh doanh đáp ứng điều kiện nộp thuế theo phương pháp kê khai nêu cơ quan thuế đã quản lý thuế theo phương pháp khoán trước thời điểm hiệu lực của Thông tư 40/2021 và không có yêu cầu chuyến đối phương pháp tính thuế thì tiếp tục nộp thuế theo phương pháp khoán đến hết kỳ tính thuế năm 2021.
Thùy Dương (T/h)
Nguồn: doanhnghiepxanh.com.vn
 Lối đi 4.0 của những người phụ nữ hiện đại
 Bộ sưu tập thời trang với xu hướng cá tính, phóng khoáng cho phụ nữ hiện đại
 Kế hoạch tiếp tục thực hiện Hướng dẫn tạm thời về triển khai các đường bay nội địa
 Hỗ trợ và phát triển doanh nghiệp giai đoạn 2021-2025
 Hoàn thiện quy định pháp luật về kinh doanh bảo hiểm
 Hà Nội thống kê người lao động, người dân ngoại tỉnh có nguyện vọng về quê
Bình luận (0)