Bộ Tài chính đề xuất áp thuế chung xuất khẩu vàng lên 2%
(DNX). Tại dự thảo Nghị định 57/2020/NĐ-CP, Bộ Tài chính đề xuất điều chỉnh mức thuế suất thuế xuất khẩu đối với mặt hàng vàng.
Bộ Tài chính đang xây dựng dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định 57/2020/NĐ-CP ngày 25/5/2020 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 122/2016/NĐ-CP ngày 1/9/2016 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan và Nghị định số 125/2017/NĐ-CP ngày 16/11/2017 sửa đổi, bổ sung một số điều của Nghị định số 122/2016/NĐ-CP. Trong đó, Bộ Tài chính đề xuất điều chỉnh mức thuế suất thuế xuất khẩu đối với mặt hàng vàng.
Hiện nay, để quản lý mặt hàng vàng, Chính phủ đã ban hành Nghị định số 24/2012/NĐ-CP ngày 3/4/2012 quy định về quản lý hoạt động kinh doanh vàng; Nghị định số 88/2019/ND-CP ngày 14/11/2019 quy định về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng.
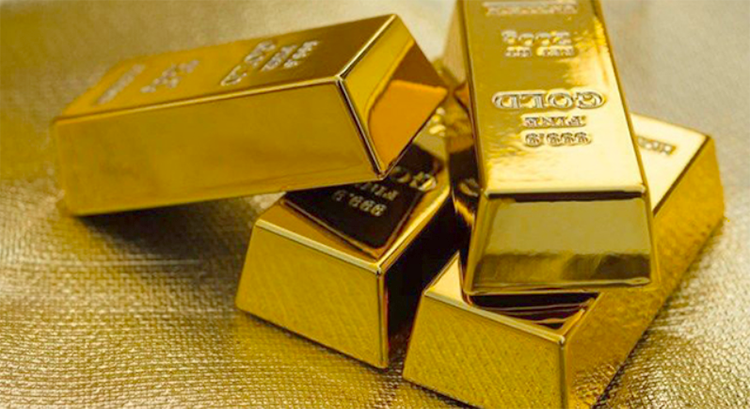
Bộ Tài chính đề xuất điều chỉnh mức thuế suất thuế xuất khẩu đối với mặt hàng vàng
Theo các quy định nêu trên, Nhà nước độc quyền xuất khẩu vàng nguyên liệu, nhập khẩu vàng nguyên liệu. Cũng theo Điều 13 Nghị định số 24/2012/NĐ-CP, hoạt động xuất khẩu, nhập khẩu vàng trang sức, mỹ nghệ được thực hiện theo Giấy chứng nhận đăng ký kinh doanh, không cần xin giấy phép của Ngân hàng nhà nước. Các công ty không được phép xuất khẩu vàng nguyên liệu, chỉ được xuất khẩu vàng mỹ nghệ, vàng trang sức theo Giấy phép đăng ký kinh doanh.
Theo đó, vàng, trang sức, mỹ nghệ là các sản phẩm vàng có hàm lượng càng từ 8 kara trở lên, đã qua gia công chế tác để phục vụ nhu cầu trang trí, mỹ thuật. Trong quá trình thực hiện thời gian vừa qua, theo báo cáo của cơ quan Hải quan, tiêu chuẩn giữa các mặt hàng có thuế suất 0% và 2% rất khó phân biệt. Thời gian vừa qua, có hiện tượng các doanh nghiệp xuất khẩu vàng ồ ạt khai báo vàng xuất khẩu mỹ nghệ có lượng vàng dưới 95% và khai báo mã số hải quan với thuế suất 0%.
Bộ Tài chính cho rằng việc tính thuế đều căn cứ theo khai báo của doanh nghiệp, cơ quan hải quan không có đủ cơ sở để kiểm tra. Các công ty thực hiện giám định chất lượng vàng trước khi xuất khẩu đều thể hiện hàm lượng vàng dưới 95%, các chứng từ giám định lại của đối tác nước ngoài đều dưới 95%. Vì vậy nảy sinh nguy cơ doanh nghiệp ồ ạt khai báo để hưởng lợi, khiến Nhà nước thất thu thuế.
Bộ Tài chính trình Chính phủ thống nhất chung một mức thuế suất đối với mặt hàng vàng, không phân biệt theo hàm lượng vàng như hiện nay. Cụ thể, tăng thuế xuất khẩu các mặt hàng vàng có hàm lượng vàng dưới 95% từ 0% lên 2% và gộp dòng theo tên gọi mặt hàng theo đúng danh mục thuế quan hài hòa ASEAN (AHTN) mà Việt Nam đã ký kết, không chia cụ thể theo hàm lượng vàng để đơn giản hóa biểu thuế.
Huyền Dương (T/H)
Nguồn: doanhnghiepxanh.com.vn
 Lối đi 4.0 của những người phụ nữ hiện đại
 Bộ sưu tập thời trang với xu hướng cá tính, phóng khoáng cho phụ nữ hiện đại
 Kế hoạch tiếp tục thực hiện Hướng dẫn tạm thời về triển khai các đường bay nội địa
 Hỗ trợ và phát triển doanh nghiệp giai đoạn 2021-2025
 Hoàn thiện quy định pháp luật về kinh doanh bảo hiểm
 Hà Nội thống kê người lao động, người dân ngoại tỉnh có nguyện vọng về quê
Bình luận (0)