Bộ Công thương áp thuế chống bán phá giá, chống trợ cấp nhập khẩu đường từ Thái Lan
(DNX). Ngày 15/6/2021, Bộ Công Thương vừa có quyết định số 1578/QĐ-BCT về việc áp thuế chống bán phá giá và chống trợ cấp chính thức với một số sản phẩm đường mía.
Một số sản phẩm đường mía phân loại theo mã HS 1701.13.00, 1701.14.00, 1701.19.00, 1701.99.10, 1701.99.90 và 1702.90.91 được nhập khẩu vào Việt Nam có xuất xứ từ vương quốc Thái Lan (mã vụ việc AD13 - AS 01). Quyết định có hiệu lực từ ngày 16/6/2021.
Cụ thể, hàng hóa bị áp thuế chống bán phá giá và chống trợ cấp chính thức tên gọi thông thường là đường cát, đường mía, đường kính, đường thô, đường trắng, đường tinh luyện,....
Trả lời trên báo Công thương, đại diện Cục Phòng vệ thương mại (Bộ Công Thương) cho biết, việc điều tra áp dụng phòng vệ thương mại, cụ thể là áp dụng biện pháp CBPG và CTC đối với một số sản phẩm đường mía có xuất xứ từ Thái Lan nhập khẩu vào Việt Nam, đã được Bộ Công Thương thực hiện theo đúng các qui định của pháp luật về quản lý ngoại thương, cũng như phù hợp với thông lệ quốc tế, dựa trên những căn cứ và bằng chứng có tính khách quan, xác thực.
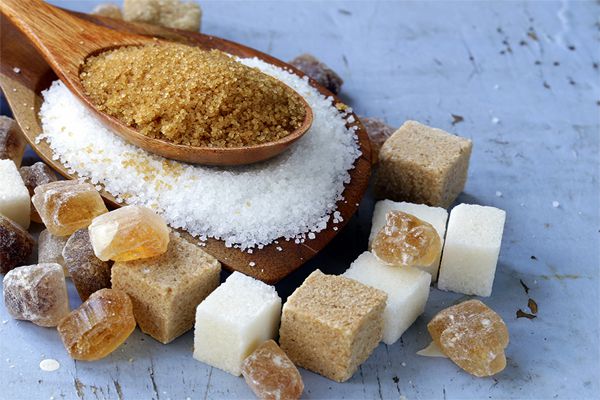 Hình minh họa.
Sau hơn 5 tháng điều tra (kể từ tháng 9/2020), căn cứ kết quả điều tra, đồng thời trước khi đưa ra kết luận cuối cùng của vụ việc, ngày 12/5/2021 vừa qua, Bộ Công Thương đã tổ chức phiên tham vấn để lắng nghe ý kiến của tất cả các bên có liên quan.
Kết luận cuối cùng của Cơ quan điều tra vụ việc, đã xác định rằng, có tồn tại hành vi bán phá giá, được trợ cấp của hàng hóa nhập khẩu bị điều tra (sản phẩm đường mía có xuất xứ từ Thái Lan), khiến ngành sản xuất ở trong nước đang chịu thiệt hại đáng kể; có mối quan hệ nhân quả giữa nhập khẩu hàng hóa bán phá giá và được trợ cấp với thiệt hại đáng kể của ngành sản xuất trong nước.
Trên cơ sở đó, Bộ Công Thương đã quyết định áp thuế CBPG chính thức là 42,99%, thuế CTC chính thức là 4,65%. Thuế CBPG, thuế CTC là thuế nhập khẩu bổ sung, áp dụng đối với đường mía nhập khẩu có xuất xứ từ Thái Lan, kể cả nhập khẩu theo hạn ngạch thuế quan.
Thời hạn áp dụng thuế CBPG, thuế CTC chính thức là 05 năm, kể từ ngày quyết định áp dụng thuế CBPG, thuế CTC chính thức có hiệu lực (trừ trường hợp được thay đổi, gia hạn theo quyết định khác của Bộ Công Thương).
Căn cứ theo kết luận điều tra cuối cùng và dữ liệu của Tổng Cục Hải quan về tình hình nhập khẩu hàng hóa bị điều tra, Bộ Công Thương xác định rằng không có sự gia tăng đột biến về khối lượng, số lượng hàng hóa bán phá giá, được trợ cấp vào Việt Nam trong giai đoạn từ khi tiến hành điều tra đến khi áp dụng thuế CBPG, CTC tạm thời. Do dó, không có đủ cơ sở để áp dụng biện pháp CBPG, CTC có hiệu lực về trước.
Minh Tùng (T/h)
Nguồn: doanhnghiepxanh.com.vn
 Lối đi 4.0 của những người phụ nữ hiện đại
 Bộ sưu tập thời trang với xu hướng cá tính, phóng khoáng cho phụ nữ hiện đại
 Kế hoạch tiếp tục thực hiện Hướng dẫn tạm thời về triển khai các đường bay nội địa
 Hỗ trợ và phát triển doanh nghiệp giai đoạn 2021-2025
 Hoàn thiện quy định pháp luật về kinh doanh bảo hiểm
 Hà Nội thống kê người lao động, người dân ngoại tỉnh có nguyện vọng về quê
Bình luận (0)